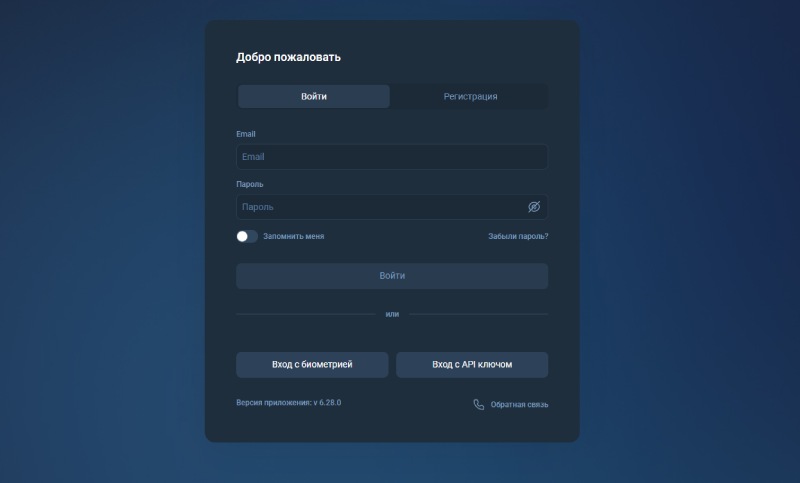
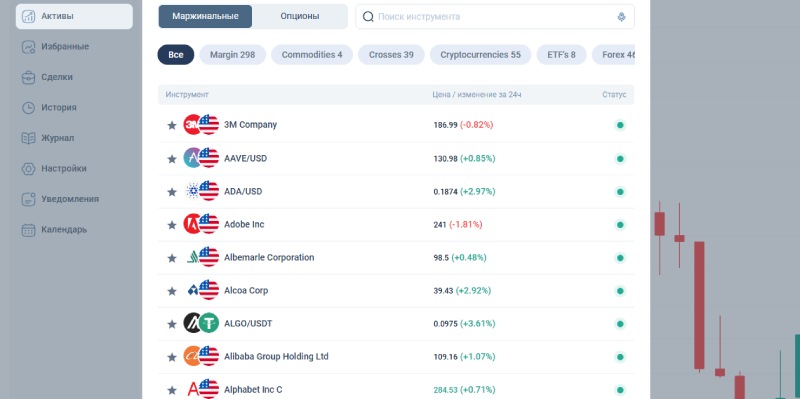
Одним из инструментов, активно используемых для обмана граждан в 2026 году, стала платформа WealthPort. Инвесторы скачивают это приложение по прямым ссылкам от «финансовых наставников», искренне полагая, что перед ними передовая биржа или лицензированный брокерский софт. На практике перед нами изолированная цифровая оболочка, созданная исключительно для ручной отрисовки выгодных графиков, имитации успешных сделок и демонстрации несуществующей прибыли на балансе. Понимание технической изнанки этого софта позволяет своевременно распознать угрозу и предотвратить потерю крупных денежных средств.
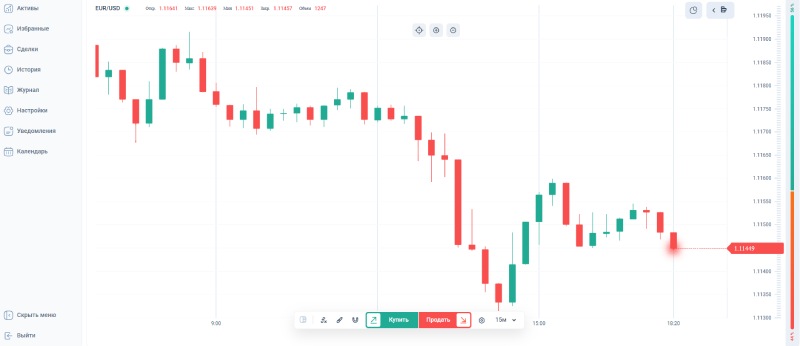
Архитектура обмана: как устроен терминал WealthPort
Главная ментальная ловушка, в которую попадают начинающие инвесторы, кроется в глубоком заблуждении относительно природы программы. Пользователи уверены, что WealthPort — это независимая торговая площадка или технологичный мост между трейдером и мировыми рынками. Однако технический анализ показывает, что софт представляет собой закрытую экосистему, не имеющую никакого выхода на реальные биржевые площадки, межбанковские ликвидные пулы или котировки ценных бумаг. Распространение приложения никогда не происходит через официальные магазины вроде Google Play или App Store. Вместо этого жертвам сбрасывают прямые ссылки на скачивание или отправляют установочные файлы формата .apk напрямую через мессенджеры. Подобный программный продукт внедряется через разветвленную сеть подставных организаций. Одним из ярких примеров инфраструктуры, задействовавшей этот терминал, стал псевдоброкер Nurivalsit, зафиксированный осенью 2026 года. Организаторы использовали целую россыпь доменных имен, включая nurivalsit.com, nurival-sit.link и nrva-sit.world. Из-за постоянных блокировок со стороны надзорных органов главные страницы таких проектов оперативно отключаются, однако мобильные приложения продолжают функционировать автономно, вытягивая из клиентов все новые финансовые ресурсы.
Мошенники массово тиражируют эту бизнес-модель, регулярно меняя вывески и логотипы для обхода черных списков и негативных отзывов в сети. Сопоставление программного кода показывает идентичность платформы с десятками других псевдотерминалов, созданных по единому шаблону:
- MarketNexus, TradeBase и FinVision
- MarketWave, MarketPath и FinPilot
- MarketVision, ValueStream и AtlasCapital
- MarketChannel, InvestBridge и MarketPilot
- MarketStructure, AssetSpace и AssetNode
- OmegaFlow, TradeRoute и NovaBridge
Постоянная ротация брендов позволяет аферистам годами эксплуатировать одну и ту же уязвимость пользователей. Отличить настоящий брокерский терминал от мошеннической поделки можно по ряду строгих технических критериев.
| Критерий оценки | Лицензированная платформа | Псевдотерминал WealthPort |
| Источник дистрибуции | Официальные магазины приложений (Google Play, App Store) | Прямые ссылки на сторонние сайты, файлы .apk |
| Регулирование и статус | Наличие лицензии Центрального банка или международного регулятора | Полная анонимность разработчиков, отсутствие юридического лица |
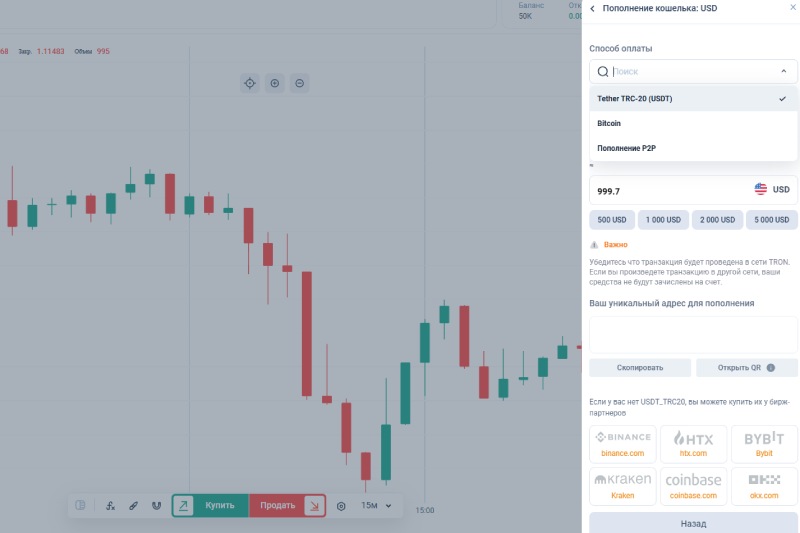
| Механизм пополнения | Банковские реквизиты юридического лица (расчетный счет компании) | Переводы на личные карты физических лиц (P2P-транзакции) |
| Формирование котировок | Синхронизация с реальными мировыми биржами в реальном времени | Программная имитация доходности, нарисованная администратором |
| Инструменты контроля | Прозрачные регламенты вывода средств, поддержка 24/7 | Искусственные препятствия, блокировки и требования комиссий |
Игнорирование этих фундаментальных различий неизбежно приводит к полной потере контроля над личным капиталом, поскольку любые переводы внутри системы сразу уходят на счета организаторов схемы.
Психологическое давление, искусственный рост и схема «налогов»
Первичный контакт с будущей жертвой происходит в социальных сетях, профессиональных сообществах или приложениях для знакомств. Злоумышленники втираются в доверие, демонстрируют атрибуты роскошной жизни и предлагают попробовать себя в инвестициях под руководством «опытного аналитика». Новичку предлагают начать с символической суммы, после чего в терминале запускается процесс мнимой торговли. Программа демонстрирует фантастическую доходность: за несколько дней депозит может вырасти в десятки раз. Для укрепления иллюзии надежности мошенники могут даже позволить клиенту вывести небольшую сумму (например, 100 или 300 долларов), полностью снимая первоначальные барьеры недоверия.
Когда жертва осознает масштабы «прибыли» и решает забрать весь накопленный капитал, система мгновенно блокирует любые транзакции. Служба поддержки выдвигает кабальные условия, подменяя понятия и выдумывая несуществующие правила финансового мониторинга.
- Требование уплаты налога на прибыль (НДФЛ) в размере 13–15% до одобрения заявки на вывод.
- Введение обязательной комиссии за конвертацию валют или транзитные счета.
- Навязывание платной страховки депозита, якобы защищающей от рисков ликвидности.
Привлечение стороннего «доверенного лица» или бенефициара для прохождения комплаенс-контроля.
Особую опасность представляет сценарий с привлечением доверенных лиц. Если у самого инвестора заканчиваются деньги, кураторы убеждают его привлечь родственников или друзей, у которых есть высокий кредитный лимит. В результате на близкого человека оформляется крупный потребительский кредит в банке на сумму от 1,5 до 3 миллионов рублей, после чего эти заемные средства моментально перечисляются мошенникам через цепочку промежуточных карт.
| Этап взаимодействия | Действия со стороны платформы | Состояние личного баланса | Психологическая реакция жертвы |
| Вход в проект | Прием минимального депозита (от 5000 рублей) | Отображение внесенной суммы | Уверенность в безопасности и контроль ситуации |
| Разгон счета | Искусственная отрисовка прибыльных ордеров | Рост капитала в десятки раз | Возникновение сильного азарта и жадности |
| Пробный вывод | Разрешение забрать мизерную сумму | Небольшое уменьшение цифр | Полная потеря бдительности, доверие к аналитику |
| Финальный блок | Заморозка аккаунта, требования новых пополнений | Полная блокировка вывода средств | Шок, попытка найти деньги для выполнения условий |
Подобная последовательность действий применяется во всех аналогичных мошеннических проектах, независимо от того, какое именно название указано на стартовом экране мобильного приложения.
Алгоритм правовой защиты: как закрыть доступ и вернуть средства
Первое и главное правило безопасности — немедленное прекращение любого общения с представителями платформы и категорический отказ от отправки дополнительных платежей под видом комиссий и налогов.
Поскольку деньги уходили через банковскую систему, возвращать их необходимо исключительно в правовом поле, используя механизмы действующего законодательства.
- Соберите исчерпывающую доказательную базу: банковские выписки, чеки о переводе средств, реквизиты карт получателей.
- Сделайте детальные скриншоты интерфейса мобильного приложения, истории нарисованных торгов и переписок в мессенджерах с кураторами.
- Направьте официальное заявление о совершении мошеннических действий в отдел полиции по борьбе с киберпреступлениями (МВД).
- Подготовьте пакет документов для обращения в судебные инстанции с целью истребования неосновательного обогащения с владельцев карт-дропов.
Эффективным инструментом в судебной практике является статья 1102 Гражданского кодекса РФ. Поскольку мошенники выводят украденные деньги на счета подставных лиц (дропперов), закон позволяет предъявить имущественные требования непосредственно к владельцу конкретной банковской карты, на которую поступил ваш платеж, независимо от наличия приговора по уголовному делу.
| Инструмент правовой защиты | Куда направлять документы | Необходимый комплект материалов | Прогнозируемый результат |
| Заявление о преступлении | Правоохранительные органы (МВД, Следственный комитет) | Скриншоты переписок, чеки, реквизиты, ссылки на ресурсы | Возбуждение уголовного дела, розыск счетов |
| Гражданский иск (ст. 1102 ГК РФ) | Районный суд по месту нахождения ответчика | Банковские выписки, расчет суммы, исковое заявление | Взыскание неосновательного обогащения с дропа |
| Претензия в банк-эмитент | Банк, выпустивший вашу карту | Заявление о несогласии с операцией (чарджбэк) | Возврат средств (при наличии процессуальных оснований) |
Для результативного возврата активов через судебные инстанции или процедуру оспаривания транзакций часто требуется профессиональная юридическая поддержка. Профильные юристы, специализирующиеся на возврате средств из нелегальных инвестиционных проектов, помогут грамотно сформировать доказательную базу, составить исковые заявления к владельцам промежуточных счетов и направить запросы в кредитные организации для защиты ваших интересов.