Acoin.one вышел на рынок весной 2026 года. Владелец зарегистрировал домен acoin.one 18 апреля, поэтому к осени публичная история проекта едва превышает пять месяцев. WHOIS скрывает данные собственника. Помимо сайта, сервис поддерживает Telegram-канал @acoinone и бота @acoinonebot.
Что на самом деле предлагает Acoin.one
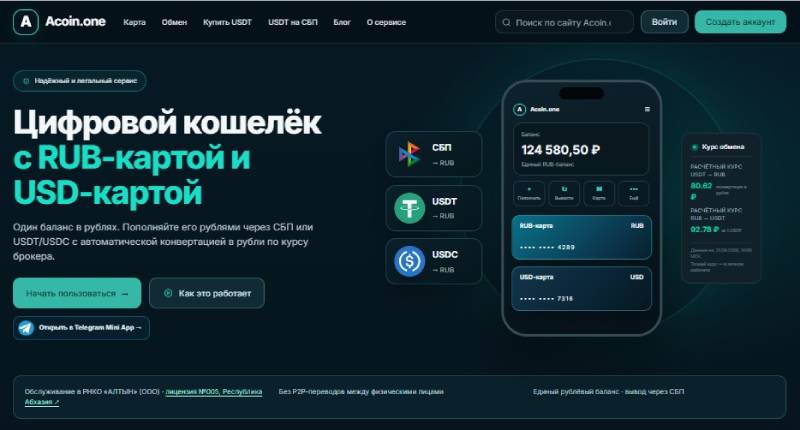
Проект называет себя кошельком для фиата и криптовалюты, но устроен иначе. Он ведет баланс только в рублях. Поступившие USDT и USDC брокер сразу конвертирует в RUB по внутреннему курсу, и отдельного криптобаланса пользователь не получает. Точнее всего описывать Acoin.one как рублевый цифровой кошелек с криптовалютными каналами пополнения, а не как хранилище стейблкоинов.
Функции сервиса:
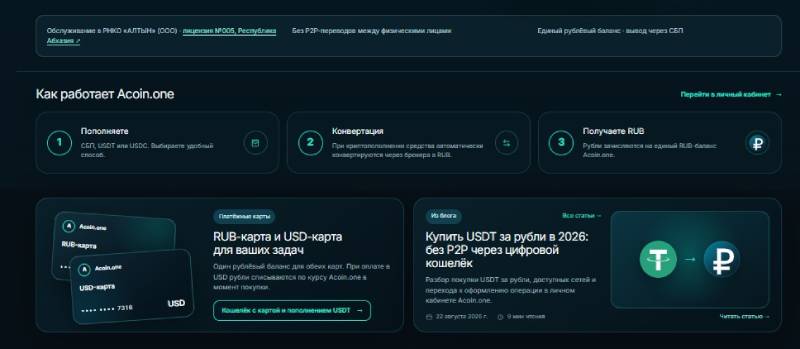
пополнение через СБП, в USDT (TRC20, TON, Polygon, Ethereum, BEP20 для части операций) или в USDC в нескольких EVM-сетях;
бесплатная виртуальная карта RUB и международная карта USD за 1500 ₽;
переводы по СБП и оплата по QR;
покупка USDT за рубли;
вывод рублей на банковский счет.
| Параметр | Данные |
|---|
| Оператор | РНКО «АЛТЫН» (ООО) |
| Лицензия | №005, Национальный банк Республики Абхазия, последнее изменение 15.07.2026 |
| Валюта баланса | Только RUB |
| Покупка USDT | От 500 ₽ |
| Сетевая комиссия USDT | TRC20: 3 USDT; TON, Polygon, BEP20: 1 USDT |
| СБП на свой / чужой номер | 0% / 1% |
| Минимальный вывод по СБП | От 1 ₽ (промостраница) или 1000 ₽ (футер главной на 15.09.2026) |
| Карта USD | Выпуск 1500 ₽, обслуживание бесплатно 3 года, платежная комиссия в USD 0% |
Лицензия Acoin.one: что стоит за формулировкой
Сайт ссылается на РНКО «АЛТЫН» и лицензию №005. Ссылка действительно ведет на страницу организации на официальном домене Нацбанка Абхазии nb-ra.org. Однако у формулировки «кошелек с банковской лицензией» есть оговорки:
лицензию держит оператор, а не бренд Acoin.one, и главная страница сайта сама это уточняет;
надзор осуществляет Нацбанк Республики Абхазия, а не Банк России;
РНКО — расчетная небанковская кредитная организация: она проводит платежи, но не работает как полноценный банк;
российская система страхования вкладов (АСВ) не покрывает остатки на таком кошельке.
Раскрытый оператор и ссылка на реестр все же выгодно отличают сервис от анонимных криптообменников. Но применимость абхазской лицензии к трансграничным и криптовалютным операциям пользователю стоит оценивать отдельно.
Комиссии и курс: где прячется реальная цена
Тарифы на сайте выглядят детально, но итоговую стоимость определяет не столько комиссия, сколько курс. Карта USD формально списывает 0% за платеж в долларах, однако рубли в USD Acoin.one переводит по собственному курсу. Такой же внутренний курс брокер применяет при конвертации USDT в рубли, поэтому спред закладывается в каждую операцию.
Сайт противоречит сам себе и в условиях СБП: промостраница обещает вывод от 1 ₽, а футер главной требует минимум 1000 ₽. Актуальные лимиты лучше сверять непосредственно перед переводом.
Отзывы об Acoin.one
Сервис публикует отзывы на своем сайте, но сам сообщает, что собирает их через Telegram и модерирует. Независимым источником такие комментарии считать нельзя. На сторонних площадках отзывов пока мало, средняя оценка — около 3 из 5. Типичные мнения:
сервис работает, но курс обмена оказался хуже ожидаемого;
автор не рискует переводить крупную сумму из-за молодости домена;
операция прошла по показанному курсу без задержки, но поддержка отвечает медленно;
QR-платежи удобны, однако интерфейс слабый, а привычного мобильного приложения нет.
Прямых обвинений в обмане пользователи пока не выдвигают, так что вопрос «развод или нет» сейчас упирается скорее в прозрачность курса и короткую историю проекта.
| Плюсы | Минусы |
|---|
| Раскрытый оператор и ссылка на реестр регулятора | Лицензия Нацбанка Абхазии, а не Банка России |
| Подробные публичные тарифы | Внутренний курс скрывает реальную стоимость операций |
| СБП, QR-платежи, карты RUB и USD | Противоречивые лимиты вывода на разных страницах |
| Пополнение USDT и USDC в нескольких сетях | Нет криптобаланса: стейблкоины сразу уходят в рубли |
| Бесплатное обслуживание карты USD три года | Около пяти месяцев истории, скрытый WHOIS, мало независимых отзывов |
Вывод
Acoin.one показывает больше признаков рабочего сервиса, чем типичный анонимный криптокошелек: он раскрывает оператора, ссылается на лицензию РНКО, публикует тарифы и поддерживает СБП и карты. Вместе с тем проекту меньше полугода, независимых отзывов немного, а надзор за ним ведет регулятор Абхазии. Пользователям разумно начинать с небольших сумм, заранее сравнивать курс конвертации с рыночным и не рассматривать сервис как место для хранения USDT.